Putovanje od deset dana u Grčku, vikend u Beču ili mesec dana kod rodbine u Nemačkoj ne koštaju isto kada je reč o putnom osiguranju. Razlika u ceni polise može biti nekoliko stotina, ali i nekoliko hiljada dinara, zavisno od destinacije, godina putnika i izabranog pokrića.
Za standardno putovanje po Evropi, polisa se često može kupiti za manje od 1.500 dinara po osobi. Međutim, kod dužih putovanja, starijih putnika i destinacija sa skupim zdravstvenim uslugama, iznos može biti znatno veći.
Zato je važno da pre kupovine proverite koliko košta putno osiguranje za vaše konkretno putovanje i šta ta cena zapravo obuhvata.
Ključne tačke
- Putno osiguranje za desetodnevni boravak u Evropi može koštati oko 1.000 dinara, zavisno od izabranog paketa.
- Na cenu najviše utiču destinacija, trajanje putovanja, godine putnika i visina osigurane sume.
- Porodične polise mogu biti povoljnije od kupovine zasebnog osiguranja za svakog člana porodice.
- Viša osigurana suma povećava finansijsku zaštitu, ali ne znači automatski da su svi rizici pokriveni.
- Godišnje osiguranje može se isplatiti osobama koje više puta tokom godine putuju u inostranstvo.
- Najjeftinija polisa nije uvek i najpovoljnija ako ne pokriva rizike karakteristične za vaše putovanje.
Koliko košta putno osiguranje za 7, 10, 15 i 30 dana?
Cena putnog osiguranja zavisi od konkretne ponude, ali postoje javno dostupni cenovnici koji mogu poslužiti kao orijentir.
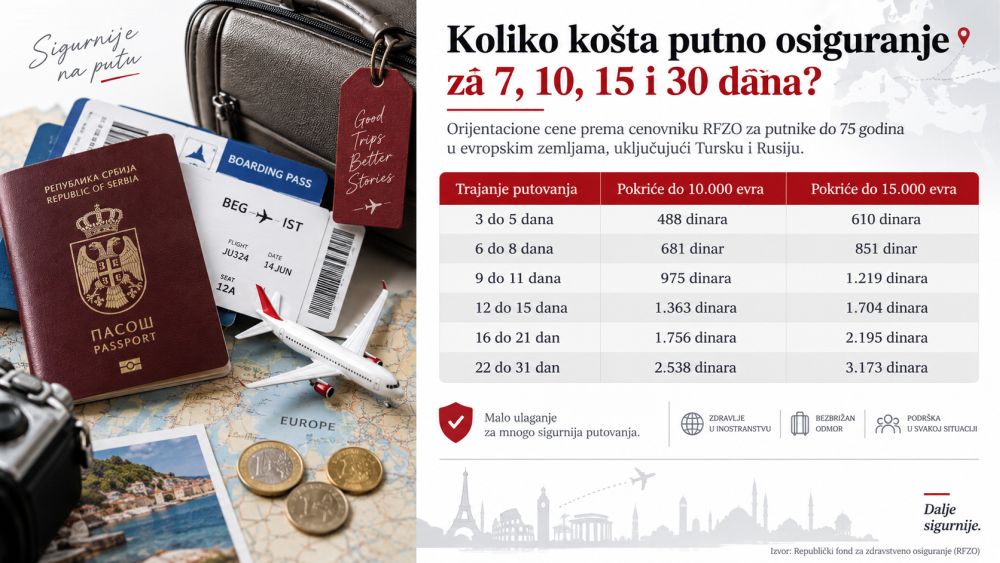
Prema objavljenom cenovniku Republičkog fonda za zdravstveno osiguranje, za putnike do 75 godina koji putuju u evropske zemlje, uključujući Tursku i Rusiju, cene izgledaju ovako:
Izvor: Republički fond za zdravstveno osiguranje, cenovnik putnog osiguranja.
Ove cene predstavljaju konkretan primer, a ne jedinstvenu tarifu koja važi kod svih osiguravajućih kuća. Takođe, prikazane osigurane sume nisu dovoljne za ispunjavanje zahteva za putno zdravstveno osiguranje prilikom podnošenja zahteva za šengensku vizu.
Za desetodnevno letovanje, standardna privatna polisa sa pokrićem od 30.000 evra može koštati više od prikazanog primera, a konačan iznos treba proveriti u kalkulatoru osiguravača.
Od čega zavisi cena putnog osiguranja?
Dve osobe koje putuju istog dana mogu dobiti potpuno različite ponude. Razlog je jednostavan: osiguravajuća kuća ne obračunava cenu samo prema broju dana provedenih u inostranstvu.
Destinacija na koju putujete
Osiguranje za Grčku, Crnu Goru ili Mađarsku ne mora imati istu cenu kao polisa za Sjedinjene Američke Države ili Kanadu.
Zdravstvene usluge u pojedinim zemljama znatno su skuplje, pa osiguravači koriste različite teritorijalne pakete i tarife.
Posebno proverite da li vaša polisa obuhvata sve države kroz koje prolazite, a ne samo krajnju destinaciju.
Broj dana provedenih u inostranstvu
Što duže putujete, uglavnom plaćate veću premiju.
Ipak, cena ne raste uvek proporcionalno broju dana. Osiguravači često koriste tarifne intervale, pa polisa za sedam i osam dana može imati istu cenu.
Važno je da osiguranje važi od polaska do povratka, uključujući dane putovanja.
Godine putnika
Starost osiguranika jedan je od faktora koji utiču na premiju.
Osiguravajuće kuće često imaju posebne starosne kategorije za decu i starije osobe. Kod putnika starijih od 70 ili 75 godina može se primenjivati viša tarifa ili ograničiti trajanje osiguranja.
Primer iz cenovnika RFZO pokazuje da osiguranje za period od 9 do 11 dana, sa pokrićem od 15.000 evra, košta 1.219 dinara za osobe do 75 godina, a 2.072 dinara za starije putnike.
Visina osigurane sume
Osigurana suma predstavlja maksimalni iznos do kojeg osiguravač snosi ugovorene troškove, uz ograničenja navedena u polisi.
Najčešći paketi imaju pokriće od 15.000, 30.000, 50.000 ili više evra.
Veće pokriće obično povećava cenu, ali razlika u premiji može biti relativno mala u odnosu na dodatnu zaštitu koju dobijate.
Prema Uredbi EU 810/2009, član 15, podnosioci zahteva za šengensku vizu moraju imati odgovarajuće putno zdravstveno osiguranje sa minimalnim pokrićem od 30.000 evra.
Da li je jeftinije kupiti porodično ili individualno osiguranje?
Ako putujete sami, individualna polisa je najjednostavniji izbor.
Za roditelje sa decom često je povoljnije razmotriti porodično osiguranje, jer pojedini osiguravači nude posebne popuste ili zajedničke pakete.
Međutim, nemojte automatski pretpostaviti da porodična polisa pokriva neograničen broj članova porodice.
Proverite koliko osoba može biti uključeno, koja je najviša dozvoljena starost dece i da li se osigurana suma odnosi na svakog putnika pojedinačno ili na porodicu kao celinu.
Ako maloletno dete putuje bez roditelja, pored osiguranja proverite i potrebnu dokumentaciju. Na našem sajtu možete pročitati kada je potrebna overa saglasnosti roditelja za putovanje deteta u inostranstvo.
Koje dodatne usluge povećavaju cenu polise?
Osnovno putno zdravstveno osiguranje najčešće pokriva hitne medicinske intervencije, neophodne lekove, bolničko lečenje i određene troškove medicinskog transporta.
Za dodatne rizike obično se ugovara prošireno pokriće.
To mogu biti:
- Osiguranje prtljaga od gubitka, krađe ili oštećenja.
- Pokriće za otkazivanje putovanja pod ugovorenim uslovima.
- Dodatna zaštita za skijanje i druge sportske aktivnosti.
- Osiguranje od posledica nezgode.
- Proširena asistencija tokom boravka u inostranstvu.
Ako putujete automobilom, razmotrite i uslugu pomoć na putu. AMC Srbija nudi mogućnosti asistencije vozačima, što može biti korisno kod kvara vozila ili drugih problema tokom putovanja.
Važno je razlikovati zdravstveno osiguranje putnika od pomoći namenjene vozilu. Standardna zdravstvena polisa ne podrazumeva automatski pokriće za kvar automobila ili organizaciju šlepovanja.
Kada se isplati godišnje putno osiguranje?
Osobama koje putuju jednom godišnje, na sedam ili deset dana, najčešće je dovoljno osiguranje za konkretan period.
Međutim, ako redovno odlazite u inostranstvo zbog posla, porodičnih obaveza ili vikend putovanja, godišnja polisa može biti ekonomičnija.
Kod takvih paketa posebno proverite maksimalno trajanje jednog neprekidnog boravka u inostranstvu.
Godišnja polisa ne znači nužno da ste osigurani tokom svih 365 dana neprekidnog boravka van Srbije. Pojedini paketi ograničavaju trajanje svakog pojedinačnog putovanja.
Pre kupovine saberite koliko biste platili za sve planirane pojedinačne polise, pa taj iznos uporedite sa godišnjom premijom i njenim ograničenjima.
Kako platiti manje, a zadržati odgovarajuće pokriće?
Najjednostavniji način da uštedite jeste da uporedite više ponuda za potpuno iste uslove.
Unesite identične datume, destinaciju, broj putnika i visinu osigurane sume. U suprotnom, poređenje cena neće biti merodavno.
Obratite pažnju i na sledeće:
- Proverite da li osiguravač nudi popust za online kupovinu.
- Raspitajte se o porodičnim i grupnim paketima.
- Izbegavajte dopunska pokrića koja nisu relevantna za vaše putovanje.
- Proverite da li već imate putno osiguranje u okviru bankarskog paketa ili platne kartice.
- Uporedite maksimalne iznose za pojedinačne vrste medicinskih troškova, a ne samo ukupnu osiguranu sumu.
Ako osiguranje dobijate uz platnu karticu, pročitajte uslove aktivacije. Neke pogodnosti zahtevaju da putovanje platite određenom karticom.
Kod pripreme dokumentacije proverite i rok važenja pasoša. Korisne informacije o tome možete pronaći u našem tekstu o tome kada se izdaje novi pasoš u Srbiji i da li stari pasoš i dalje važi.
Najčešća pitanja o ceni putnog osiguranja
Pored iznosa premije, putnici često imaju nedoumice oko načina kupovine, aktivacije i eventualnog povraćaja novca.
Narodna banka Srbije savetuje da pre kupovine proverite koje troškove prvo plaćate sami i u kom roku možete tražiti refundaciju.
Zaključak
Kada proveravate koliko košta putno osiguranje, nemojte se zaustaviti na najnižoj ponuđenoj ceni.
Za standardno desetodnevno putovanje po Evropi trošak može biti oko hiljadu dinara po osobi, ali konkretna cena zavisi od osiguravača, izabrane sume, godina putnika i dodatnog pokrića.
Za putovanja sa decom, duže boravke i zemlje sa visokim medicinskim troškovima vredi pažljivije uporediti pakete.
