Otplatili ste poslednju ratu stambenog kredita, ali u katastru i dalje piše da je vaš stan pod hipotekom? Banka je naplatila celokupan dug, međutim, hipoteka ne nestaje automatski iz evidencije nepokretnosti.
Za njeno brisanje potrebna je saglasnost banke, poznata kao brisovna dozvola, i odgovarajući postupak pred Republičkim geodetskim zavodom (RGZ). Prema dostupnoj tarifi, administrativna taksa za brisanje hipoteke iznosi 4.830 dinara po ispravi, a ukupni troškovi zavise i od drugih usluga u postupku.
Vlasnik stana ne mora da čeka prodaju nekretnine da bi uklonio hipoteku. Postupak brisanja dostupan je nakon što obaveza prema hipotekarnom poveriocu prestane, uz odgovarajuću dokumentaciju.
Da li hipoteka automatski prestaje nakon otplate kredita?
Poslednja rata kredita znači da ste izmirili obavezu prema banci, pod uslovom da nema drugih neizmirenih potraživanja koja su obezbeđena istom hipotekom. Ipak, katastar vodi posebnu evidenciju o pravima i teretima na nepokretnostima, pa banka mora da potvrdi prestanak potraživanja i da saglasnost za brisanje.
Član 43. Zakona o hipoteci propisuje da hipoteka prestaje ispisom iz registra nepokretnosti. Zahtev za ispis podnosi dužnik, vlasnik ili poverilac, uz ispunjene zakonske uslove.
U praksi to znači da stan ostaje evidentiran kao opterećen hipotekom sve dok katastar ne sprovede brisanje. Podatak iz katastra posebno je značajan ako planirate prodaju stana, kupovinu druge nekretnine uz kredit ili neki drugi pravni posao za koji je važno stanje upisanih tereta.
Potvrda banke da je kredit otplaćen predstavlja važan dokaz, ali sama potvrda ne zamenjuje brisovnu dozvolu ako ne sadrži potrebnu saglasnost za brisanje hipoteke.
View this post on Instagram
Brisovna dozvola, dokument bez kojeg nema redovnog brisanja hipoteke
Brisovna dozvola je izjava hipotekarnog poverioca kojom potvrđuje da je potraživanje prestalo i pristaje da nadležni katastar izbriše upisanu hipoteku.
Kada je banka upisana kao hipotekarni poverilac, upravo ona izdaje dokument. Prema članu 44. Zakona o hipoteci, poverilac je dužan da nakon izmirenja duga bez odlaganja izda potvrdu o izmirenom dugu i saglasnost za brisanje hipoteke.
Brisovna dozvola sadrži podatke koji omogućavaju da katastar nedvosmisleno utvrdi na koju nepokretnost i hipoteku se saglasnost odnosi. Među njima su identitet poverioca, podaci o opterećenoj nepokretnosti i izjava o saglasnosti za brisanje.
Za privatnu ispravu potrebna je propisana overa potpisa ovlašćenog lica. Ako je osnov za brisanje javna isprava ili pravnosnažna sudska odluka, primenjuju se odgovarajuća pravila za tu vrstu dokumentacije.
Koliko banka ima vremena da izda brisovnu dozvolu?
Zakon o hipoteci propisuje da banka, odnosno drugi hipotekarni poverilac, nakon izmirenja potraživanja bez odlaganja izda potrebnu potvrdu i saglasnost. U samom članu 44. nije određen jedinstven rok izražen u broju dana.
Vreme koje protekne od poslednje uplate do izdavanja dokumenta zavisi od završne obrade kreditnog računa i pripreme isprave. Kada banka potvrdi da su sve obaveze izmirene, vlasnik ima osnov da zatraži izdavanje saglasnosti.
Ako izdavanje dokumenta kasni, pisani zahtev banci ostavlja jasan trag o datumu obraćanja i sadržaju zahteva. U njemu je korisno navesti broj ugovora o kreditu, datum konačne otplate i podatke o hipoteci.
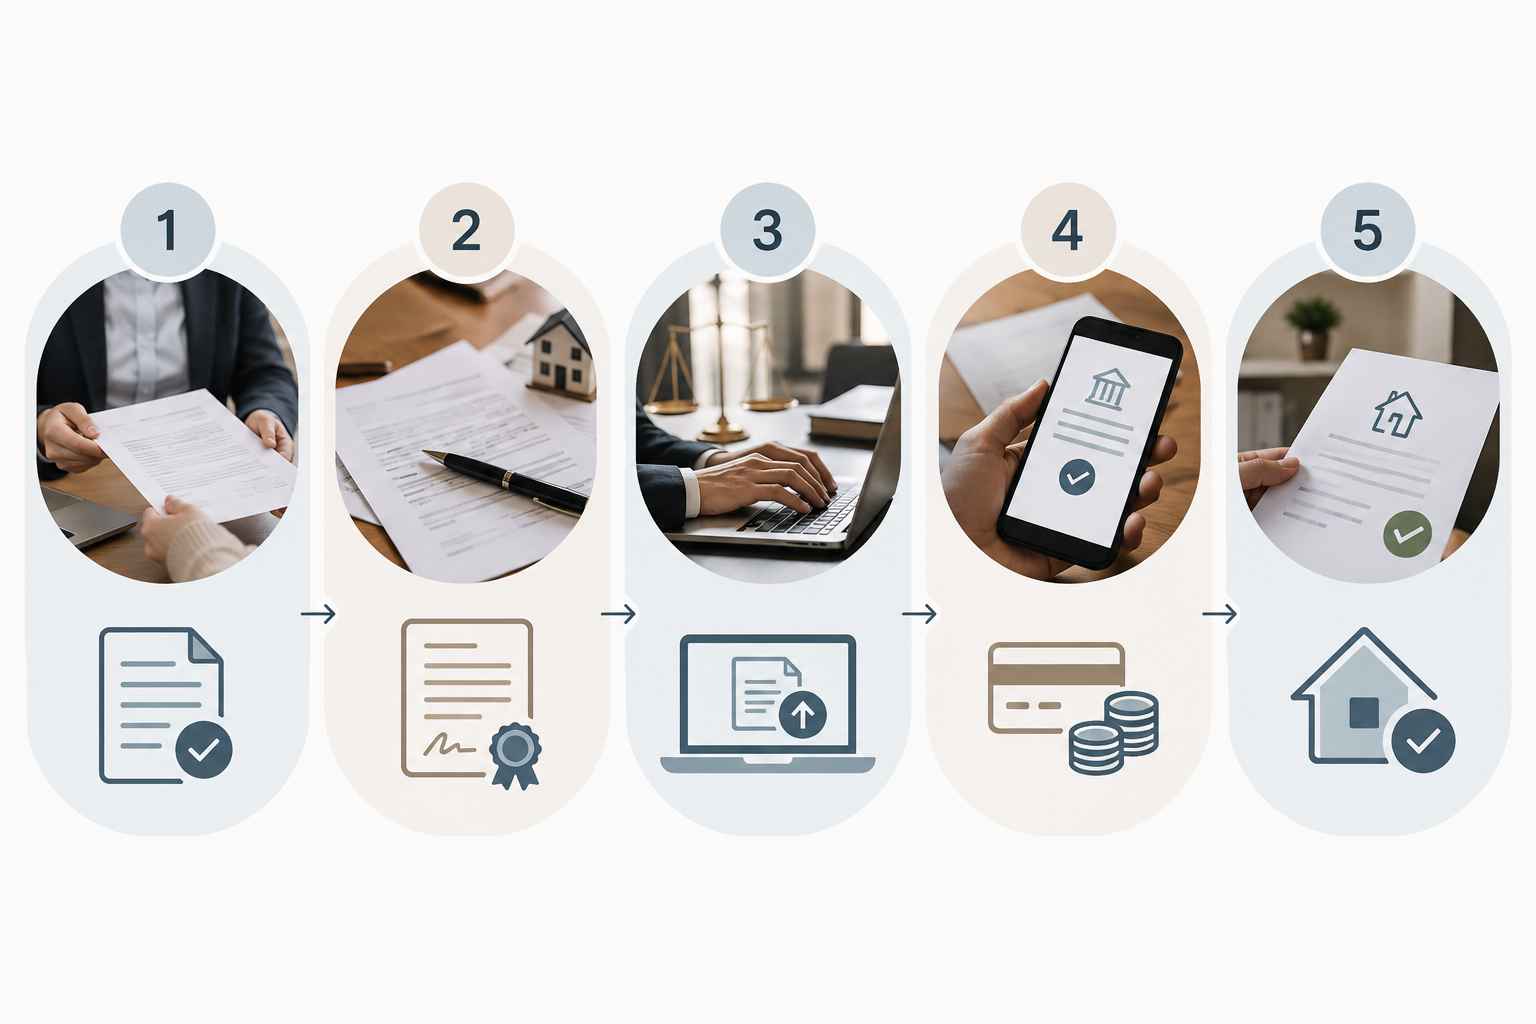
Za brisanje hipoteke nakon otplate stambenog kredita potrebno je sprovesti nekoliko radnji. Vlasnik najpre pribavlja dokumentaciju od banke, a zatim nadležnoj službi katastra upućuje zahtev putem odgovarajućeg kanala.
1. Banka potvrđuje konačnu otplatu kredita
Po izmirenju poslednje obaveze banka zatvara kredit u skladu sa svojim postupkom i izdaje potvrdu o izmirenom dugu. Ako kredit obezbeđuje hipoteka, sledi izdavanje saglasnosti za njeno brisanje.
Važno je da banka potvrdi izmirenje svih potraživanja obuhvaćenih hipotekom. Kod ugovora koji obezbeđuju više obaveza samo otplata jedne od njih nije nužno dovoljna za oslobađanje nepokretnosti.
2. Pribavlja se brisovna dozvola
Banka izdaje ispravu u propisanoj formi. Ako dokument sadrži pogrešan broj parcele, podatke o posebnom delu objekta ili neodgovarajuću oznaku hipoteke, nastaje rizik da katastar neće imati osnov za brisanje konkretnog tereta.
Podaci iz brisovne dozvole treba da odgovaraju podacima upisanim u katastru. Posebnu pažnju zaslužuju situacije u kojima je u međuvremenu došlo do promene broja parcele, oznake stana ili poverioca.
3. Advokat podnosi zahtev putem eŠaltera
Prema uputstvu RGZ-a za građane, za brisanje hipoteke vlasnik se obraća advokatu kao profesionalnom korisniku sistema eŠalter. Advokat dostavlja zahtev i potrebnu dokumentaciju nadležnoj službi za katastar nepokretnosti u elektronskom obliku.
Vlasnik i dalje ima pravo da zahteva brisanje hipoteke, ali elektronsko podnošenje preko profesionalnog korisnika predstavlja postupak koji RGZ navodi za ovu uslugu.
Nakon podnošenja formira se predmet. Podaci o predmetu služe za praćenje postupka i plaćanje odgovarajućih administrativnih taksi.
4. Plaćaju se administrativne takse
RGZ navodi da se republička administrativna taksa i taksa za zahtev plaćaju uz personalizovani poziv na broj, koji nastaje nakon formiranja predmeta.
Podaci za uplatu vezani su za konkretan predmet, pa ranije korišćeni poziv na broj nije odgovarajuća zamena.
5. Katastar donosi odluku i briše hipoteku
Nadležna služba proverava da li isprave ispunjavaju zakonske uslove. Kada postoji valjan osnov, katastar odlučuje o zahtevu i sprovodi brisanje u skladu sa pravilima postupka.
Postupak je završen kada brisanje bude sprovedeno u evidenciji nepokretnosti. Sama predaja zahteva ili izdavanje brisovne dozvole ne znači da je hipoteka već uklonjena.
Koliko košta brisanje hipoteke iz katastra u 2026. godini?
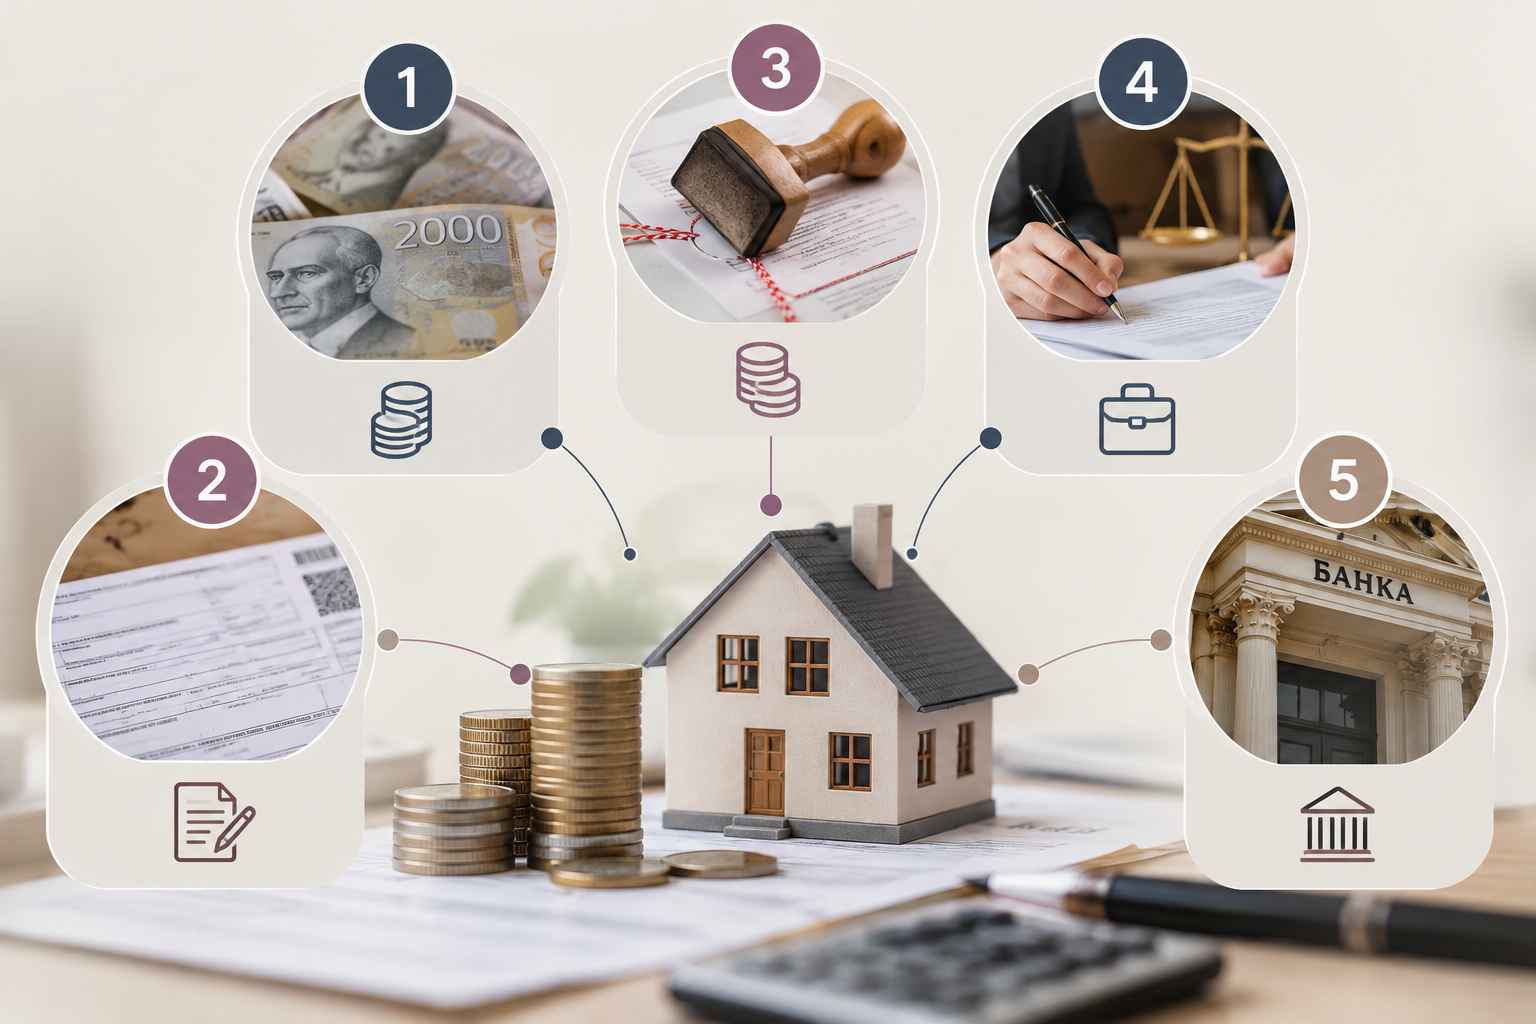
Prema dostupnom prečišćenom tekstu Zakona o republičkim administrativnim taksama, taksa za brisanje upisa hipoteke iznosi 4.830 dinara po ispravi.
Naveden iznos odnosi se na brisanje hipoteke, a ne nužno na sve izdatke koje vlasnik ima do završetka postupka. Ukupni trošak obuhvata i druge stavke, prema konkretnom slučaju.
| Vrsta troška | Iznos ili način obračuna |
|---|---|
| Administrativna taksa za brisanje hipoteke | 4.830 dinara po ispravi, prema dostupnoj tarifi |
| Taksa za zahtev | Prema važećoj tarifi i obračunu za predmet |
| Overa potpisa na brisovnoj dozvoli | Prema javnobeležničkoj tarifi i vrsti isprave |
| Podnošenje zahteva preko advokata | Prema obračunu i dogovorenoj usluzi |
| Izdavanje brisovne dozvole od banke | Prema uslovima banke, ako postoji posebna naknada |
Primer je stan čiji je vlasnik otplatio kredit, dobio brisovnu dozvolu i angažovao advokata da podnese zahtev. Administrativna taksa za brisanje predstavlja samo jedan deo ukupnog računa. Na nju dolaze odgovarajući troškovi podnošenja i eventualni dodatni izdaci.
Troškovi upisa hipoteke pri uzimanju kredita ne treba da se mešaju sa cenom njenog brisanja. Za upis postoje posebne tarife, koje zavise od vrednosti obezbeđenog potraživanja.
Pošto se dinarski iznosi administrativnih taksi periodično usklađuju, konačan iznos za uplatu utvrđuje se prema tarifi koja važi na dan nastanka taksene obaveze i podacima konkretnog predmeta.
Koliko traje brisanje hipoteke iz katastra?
Trajanje celog postupka obuhvata dve odvojene faze. Prva je pribavljanje dokumentacije od banke, a druga postupanje katastra nakon urednog podnošenja zahteva.
Nije isto kada banka izda brisovnu dozvolu i kada katastar konačno sprovede promenu. Između ta dva događaja protekne dodatno vreme potrebno za podnošenje, obradu i odlučivanje o predmetu.
Na trajanje utiču urednost dokumentacije, opterećenost nadležne službe i eventualni nedostaci koje je potrebno otkloniti. Zbog toga nije osnovano obećavati da će svaka hipoteka biti izbrisana za isti broj dana.
Vlasnik koji planira prodaju stana ima poseban razlog da pokrene postupak čim dobije brisovnu dozvolu. Kupac i banka koja finansira novu kupovinu mogu insistirati na dokumentaciji koja potvrđuje stanje tereta pre zaključenja ili realizacije ugovora.
Kako proveriti da li je hipoteka zaista izbrisana?
View this post on Instagram
Podaci o upisanim hipotekama dostupni su u evidenciji katastra nepokretnosti. Republički geodetski zavod omogućava javni uvid u osnovne podatke o nepokretnostima preko sistema eKatastar.
Na javnom pristupu eKatastru pretraga se obavlja prema dostupnim identifikacionim podacima, kao što su katastarska opština i broj parcele, odnosno drugi ponuđeni kriterijumi.
Uvid u podatke o teretima pokazuje da li je konkretna hipoteka i dalje evidentirana. Ako je predmet brisanja još u postupku, podaci ne moraju odmah odgovarati očekivanom konačnom stanju.
Po sprovedenom brisanju vlasnik treba da sačuva rešenje ili drugu odgovarajuću dokumentaciju o završenom postupku. Za pravne poslove kod kojih druga strana zahteva zvaničnu ispravu, javni pregled podataka nije uvek zamena za odgovarajući izvod iz katastra.
Šta ako banka neće da izda brisovnu dozvolu?
Ako je dug u celosti izmiren, banka nema pravo da bez pravnog osnova zadržava saglasnost za brisanje hipoteke. Zakon o hipoteci izričito predviđa obavezu poverioca da izda potvrdu i dozvoli ispis nakon ispunjenja propisanih uslova.
Prvi korak je pisani prigovor banci, uz dokumentaciju o otplati. U prigovoru je potrebno jasno označiti kredit, nepokretnost i dokument koji banka nije izdala.
Ako banka ne odgovori u propisanom roku ili klijent nije zadovoljan odgovorom, postoji mogućnost obraćanja Narodnoj banci Srbije u skladu sa pravilima zaštite korisnika finansijskih usluga.
Informacije o prigovorima i pritužbama dostupne su na stranici NBS o zaštiti korisnika.
Situacija je složenija ako poverilac tvrdi da deo duga nije izmiren ili da hipoteka obezbeđuje još neku obavezu. Tada je potrebno utvrditi sadržinu ugovora, osnov potraživanja i stanje duga. Sam dokaz o uplati poslednje redovne rate nije dovoljan za zaključak da su sva obezbeđena potraživanja prestala.
Brisanje stare hipoteke kada banka više ne postoji
Postoje nekretnine na kojima su i dalje upisane hipoteke iz kredita otplaćenih pre više decenija. Problem nastaje kada je banka promenila naziv, pripojena drugoj banci ili je prestala da postoji.
Kod pravnog sledbeništva prvo je potrebno utvrditi ko je preuzeo prava i obaveze ranijeg poverioca. Ako postoji pravni sledbenik koji raspolaže odgovarajućom evidencijom, od njega se pribavlja dokumentacija potrebna za brisanje hipoteke.
Poseban postupak predviđen je za stare hipoteke kada poverilac više ne postoji ili nije dostupan i kada su ispunjeni dodatni zakonski uslovi.
Član 52. Zakona o hipoteci uređuje amortizaciju obezbeđenog potraživanja. Među uslovima su protek 20 godina od dospelosti potraživanja, nemogućnost pronalaženja poverioca ili njegovih pravnih sledbenika i odsustvo isplate ili zahteva za isplatu tokom propisanog perioda.
O ispunjenosti tih uslova odlučuje sud. Sama činjenica da je hipoteka veoma stara ne predstavlja dovoljan osnov za njeno brisanje.
Da li je moguće prodati stan sa upisanom hipotekom?
Upisana hipoteka sama po sebi ne zabranjuje prodaju stana. Međutim, kupac mora da računa na činjenicu da hipoteka predstavlja stvarni teret na nepokretnosti i da promena vlasnika ne briše automatski pravo poverioca.
U prometu nekretnina prodavac i kupac mogu ugovoriti način izmirenja preostalog kredita i uklanjanja hipoteke. Jedno od rešenja jeste da deo kupoprodajne cene, prema dogovorenim uslovima, bude usmeren na otplatu duga banci.
Ugovor treba precizno da reguliše iznos koji ide banci, rokove isplate, izdavanje brisovne dozvole i obaveze prodavca prema kupcu. Posebno je važno uskladiti način plaćanja sa zahtevima banke koja je upisana kao poverilac.
Ako je kredit već otplaćen, a hipoteka još stoji u katastru, prodaja je pravno odvojeno pitanje od postupka brisanja. Kupac može insistirati da prodavac prethodno ukloni teret ili ugovorom preuzme jasne obaveze u vezi sa njegovim brisanjem.
Česta pitanja
Šta ostaje vlasniku nakon brisanja hipoteke?
Kada katastar sprovede brisanje, konkretna hipoteka prestaje da bude upisana kao teret na nepokretnosti. Vlasnik tada raspolaže nepokretnošću bez tog hipotekarnog opterećenja, uz ograničenja koja eventualno proizlaze iz drugih upisanih prava ili tereta.
Brisovnu dozvolu, potvrdu o izmirenom kreditu i dokumentaciju iz katastarskog postupka treba trajno sačuvati. Ako se kasnije pojavi neslaganje u evidenciji ili pitanje u vezi sa ranijim kreditom, dokumentacija pruža dokaz o osnovu i sprovedenom brisanju.
