Kupac pronađe stan, dogovori cenu od 120.000 evra i prodavcu uplati kaparu od 10.000 evra. Potpisuju predugovor, a kupac predaje banci dokumentaciju za stambeni kredit. Nekoliko nedelja kasnije stiže negativan odgovor. Banka neće odobriti kredit.
Kupac sada nema dovoljno novca da plati stan. Prodavac smatra da je izgubio vreme i odbija da vrati kaparu. Obojica se pozivaju na predugovor, ali svako ga tumači u svoju korist.
Odbijanje stambenog kredita ne obavezuje prodavca automatski da vrati kaparu. Međutim, kupac ne gubi automatski novac samo zato što banka nije odobrila finansiranje. Presudni su sadržaj predugovora, pravna priroda uplaćenog novca i razlog zbog kojeg kupoprodaja nije završena.
Postoji i važna sudska praksa prema kojoj novac nazvan kaparom, a isplaćen na osnovu predugovora, u određenim okolnostima predstavlja avans, odnosno deo kupoprodajne cene koji prodavac mora da vrati. Zato je pogrešno unapred zaključiti da celokupan iznos pripada prodavcu.
Šta kaže zakon o vraćanju kapare za stan?
Kaparu uređuju članovi 79, 80 i 81 Zakona o obligacionim odnosima. Prema članu 79, kapara predstavlja novac ili drugu zamenljivu stvar koju jedna ugovorna strana predaje drugoj kao znak zaključenja ugovora.
Kada obe strane ispune obaveze, kapara se vraća ili uračunava u ispunjenje ugovora. Kod kupovine stana novac se u praksi uračunava u kupoprodajnu cenu.
Član 80 uređuje posledice neizvršenja ugovora. Ako je za neizvršenje odgovorna strana koja je dala kaparu, druga strana pod zakonskim uslovima ima pravo da se zadovolji primljenom kaparom. Ako je odgovorna strana koja ju je primila, druga ugovorna strana ima pravo da zahteva vraćanje dvostrukog iznosa kapare, uz druge zakonom predviđene mogućnosti.
Celokupan tekst dostupan je u Zakonu o obligacionim odnosima, posebno u odredbama o predugovoru, kapari, odustanici i raskidu ugovora.
Međutim, kod kupovine nepokretnosti postoji dodatno pitanje. Kupac i prodavac najpre zaključuju predugovor, a tek kasnije glavni ugovor o kupoprodaji. Zbog toga nije dovoljno pročitati samo rečenicu u kojoj piše da je kupac dao kaparu.
Treba utvrditi kakvu pravnu prirodu ima taj novac i pod kojim uslovima je dogovorena njegova isplata.
Kada prodavac mora da vrati novac ako banka odbije kredit?
Prva situacija je predugovor u kojem su kupac i prodavac izričito predvideli posledice odbijanja stambenog kredita.
Na primer, u predugovoru piše da će prodavac vratiti primljeni iznos ako banka odbije zahtev za kredit, pod uslovom da kupac u određenom roku dostavi pisanu potvrdu o odbijanju.
Ako kupac ispuni te uslove, ugovorena odredba predstavlja osnov da zahteva povraćaj novca.
Problem nastaje kada predugovor samo navodi da će deo cene biti plaćen iz stambenog kredita, ali ne uređuje posledice eventualnog odbijanja.
Rečenica da se kupovina finansira kreditom nije sama po sebi jednaka dogovoru da prodavac preuzima rizik odbijanja kredita. Kupac zato ne treba da pretpostavi da mu takva formulacija garantuje povraćaj kapare.
Druga situacija nastaje kada kupac i prodavac sporazumno raskinu predugovor i dogovore vraćanje novca. Tada je posebno važno da u pisanom sporazumu preciziraju iznos, rok i način isplate.
Treća situacija odnosi se na novac koji po svojoj pravnoj prirodi predstavlja avans ili deo kupoprodajne cene, a ne kaparu koja prodavcu pripada zbog neizvršenja ugovora. Tu je sudska praksa posebno značajna.
Vrhovni sud je u jednom slučaju naložio vraćanje svih 50.000 evra
Presuda Vrhovnog suda Rev 12211/2022, doneta 29. aprila 2025. godine, pokazuje zašto naziv „kapara“ u predugovoru ne rešava automatski pitanje povraćaja novca.
Kupac i prodavac su zaključili predugovor o prometu nepokretnosti ukupne vrednosti 480.000 evra. Kupac je odmah uplatio 50.000 evra, a preostali iznos trebalo je da plati do ugovorenog datuma.
Predugovor je predviđao da prodavac zadrži kaparu ako kupac ne ispuni svoju obavezu, odnosno da vrati dvostruki iznos ako je odgovoran za neizvršenje.
Kupac nije uspeo da plati ostatak kupoprodajne cene, pa glavni ugovor nije zaključen.
Ipak, sud je utvrdio da uplaćenih 50.000 evra u konkretnom slučaju nije predstavljalo kaparu u smislu člana 79 Zakona o obligacionim odnosima, već deo kupoprodajne cene. Pošto glavni ugovor nije zaključen, osnov za zadržavanje novca nije se ostvario.
Prodavac je obavezan da vrati celokupnih 50.000 evra u dinarskoj protivvrednosti.
Obrazloženje i utvrđene činjenice dostupni su u presudi Vrhovnog suda Rev 12211/2022.
Ova presuda ne znači da svaki kupac koji odustane od predugovora automatski dobija novac nazad. Sud je odlučivao o određenom predugovoru, njegovoj sadržini i okolnostima konkretnog slučaja.
Međutim, potvrđuje da sud prilikom odlučivanja razmatra stvarnu pravnu prirodu uplate, a ne samo naziv koji su strane upisale u dokument.
Odbijanje kredita zbog primanja kupca i odbijanje zbog dokumentacije stana
Razlog zbog kojeg banka nije odobrila kredit naročito je važan za utvrđivanje odgovornosti kupca i prodavca.
Banka je odbila kredit zbog nedovoljne kreditne sposobnosti
Kupac ima ugovorenu kupoprodajnu cenu od 120.000 evra i očekuje kredit od 100.000 evra. Banka nakon provere prihoda, postojećih zaduženja i drugih uslova odbije njegov zahtev.
Prodavac je spreman da proda stan pod dogovorenim uslovima, ali kupac nema novca da ispuni obavezu.
Ako su strane ugovorile da kupac snosi rizik finansiranja, odbijanje kredita može dovesti do njegove odgovornosti za neispunjenje. Ipak, pravo prodavca da zadrži određeni iznos zavisi i od pravne prirode uplate i ugovornih odredaba.
Odgovor banke da kredit nije odobren sam po sebi ne dokazuje pravo na povraćaj, ali ni pravo prodavca da zadrži svaki prethodno primljeni iznos.
Banka je odbila kredit zbog pravnog statusa stana
Drugačija je situacija kada banka utvrdi problem sa nepokretnošću.
Na primer, prodavac je predstavio stan kao uredno uknjižen, ali tokom provere dokumentacije banka utvrdi da postoje neusaglašeni podaci, nerešeni vlasnički odnosi ili prepreka za uspostavljanje potrebnog obezbeđenja kredita.
Ako je prodavac preuzeo obavezu da obezbedi odgovarajuću dokumentaciju ili je dao netačne informacije o pravnom statusu stana, postoji osnov za razmatranje njegove odgovornosti za neuspešnu kupoprodaju.
Sam nalaz banke ipak nije dovoljan da se bez dodatne provere zaključi da je prodavac kriv. Potrebno je utvrditi kakvo stanje nepokretnosti je ugovoreno, šta je prodavac izjavio i zbog čega je banka odbila finansiranje.
Pre potpisivanja predugovora kupcu je dostupna i analiza kupovine neuknjiženog stana, gde smo objasnili pravne rizike nepokretnosti koje nisu uredno evidentirane.
Kapara i avans nisu isto, a razlika može odlučiti o povraćaju novca
Zamislimo da kupac prodavcu uplati 8.000 evra. U predugovoru piše da se novac uračunava u cenu stana i da će kupac ostatak isplatiti nakon odobrenja kredita.
Ako glavni ugovor ne bude zaključen, otvara se pitanje da li je prodavac primio kaparu sa ugovorenim posledicama neispunjenja ili samo deo kupoprodajne cene.
Avans predstavlja unapred plaćeni deo ugovorene cene. Kada pravni osnov za njegovo zadržavanje otpadne, primenjuju se pravila o vraćanju primljenog, uz procenu eventualnih drugih međusobnih potraživanja.
Kapara ima posebnu funkciju obezbeđenja ugovora, a njene posledice uređuju članovi 79 i 80 Zakona o obligacionim odnosima.
| Situacija | Moguća posledica |
|---|---|
| Uplata predstavlja avans, a pravni osnov za zadržavanje je prestao | Kupac ima osnov da zahteva vraćanje primljenog iznosa. |
| Postoji punovažno ugovorena kapara, a kupac je odgovoran za neizvršenje | Prodavac pod zakonskim uslovima može zadržati kaparu. |
| Za neizvršenje ugovora odgovoran je prodavac koji je primio kaparu | Kupac pod zakonskim uslovima može zahtevati dvostruku kaparu. |
| Predugovor sadrži odredbu o povraćaju nakon odbijanja kredita | Primenjuju se ugovoreni uslovi povraćaja, ako je odredba punovažna. |
| Strane sporazumno raskidaju predugovor | Povraćaj se uređuje njihovim sporazumom i primenjivim zakonskim pravilima. |
Posebno treba razlikovati kaparu od kapare ugovorene kao odustanica. Prema članu 83 Zakona o obligacionim odnosima, kada je uz kaparu ugovoreno pravo odustanka, odustanak ima posebne novčane posledice.
Zato nije tačno da svaki kupac u svakom slučaju ima slobodu da odustane od kupovine tako što će jednostavno prepustiti kaparu prodavcu.
Neoveren predugovor može promeniti pravni osnov za vraćanje novca
Dešava se da kupac i prodavac potpišu papir o prodaji stana, kupac preda nekoliko hiljada evra, a zatim počnu postupak odobravanja kredita. Strane očekuju da će predugovor naknadno potvrditi kod notara.
Ako do kupovine ne dođe, prodavac se poziva na potpisani papir i tvrdi da novac predstavlja kaparu.
Međutim, za predugovor o prometu nepokretnosti važe propisana pravila o formi. Predugovor koji nije sačinjen u odgovarajućoj javnobeležničkoj formi ne proizvodi očekivano pravno dejstvo.
Vrhovni kasacioni sud je u predmetu Rev 942/2017 razmatrao ranije predugovore koji nisu bili overeni u formi propisanoj u vreme njihovog zaključenja. Sud je potvrdio obavezu prodavaca da vrate primljenu kaparu i deo cene, jer predugovori nisu bili punovažni.
Presuda i obrazloženje dostupni su na zvaničnoj stranici Vrhovnog suda.
Sudski predmet odnosi se na tada važeća pravila o formi ugovora. Danas je za promet nepokretnosti relevantna javnobeležnička solemnizacija, koju smo detaljnije objasnili u članku o overi predugovora kod javnog beležnika.
Neoveren dokument zato ne treba posmatrati kao sigurnu osnovu za automatsko zadržavanje novca. Istovremeno, okolnosti uplate i druge obaveze između stranaka treba posebno razmotriti.
Kako napisati odredbu o povraćaju kapare ako banka ne odobri kredit?
Najmanje prostora za spor ostavlja predugovor u kojem je unapred precizirano ko snosi rizik odbijanja stambenog kredita.
Na primer, kupac i prodavac mogu da ugovore da se primljeni novac vraća ako banka odbije kredit, pod uslovom da je kupac blagovremeno podneo uredan zahtev i dostavio dokaz o odbijanju.
Jedan primer ugovorne formulacije glasi:
Ugovorne strane saglasno utvrđuju da kupac deo kupoprodajne cene finansira sredstvima stambenog kredita. Ukoliko banka odbije zahtev kupca za kredit, iako je kupac blagovremeno dostavio svu potrebnu dokumentaciju i postupao u skladu sa uslovima banke, ugovorne strane će raskinuti ovaj predugovor, a prodavac će kupcu vratiti celokupan iznos primljenog novca u roku od osam dana od dostavljanja pisanog dokaza o odbijanju kredita.
Navedena formulacija je ilustrativan primer, a ne univerzalna ugovorna klauzula. Za konkretnu kupovinu potrebno je urediti i pravnu prirodu uplate, datum do kojeg kupac podnosi zahtev banci, rok za dostavljanje odluke i posledice ako banka odobri manji kredit od potrebnog.
Ugovor treba da predvidi i situaciju kada banka odbije kredit zbog dokumentacije ili pravnog statusa nepokretnosti. U suprotnom, kupac i prodavac mogu različito tumačiti kome pripada odgovornost za odbijanje.
Predugovor koji jasno uređuje finansiranje posebno je važan kada prodavac planira da primljeni novac odmah iskoristi za sopstvenu kupovinu druge nekretnine.
Kupac je dobio negativan odgovor banke, kako da zatraži povraćaj novca?
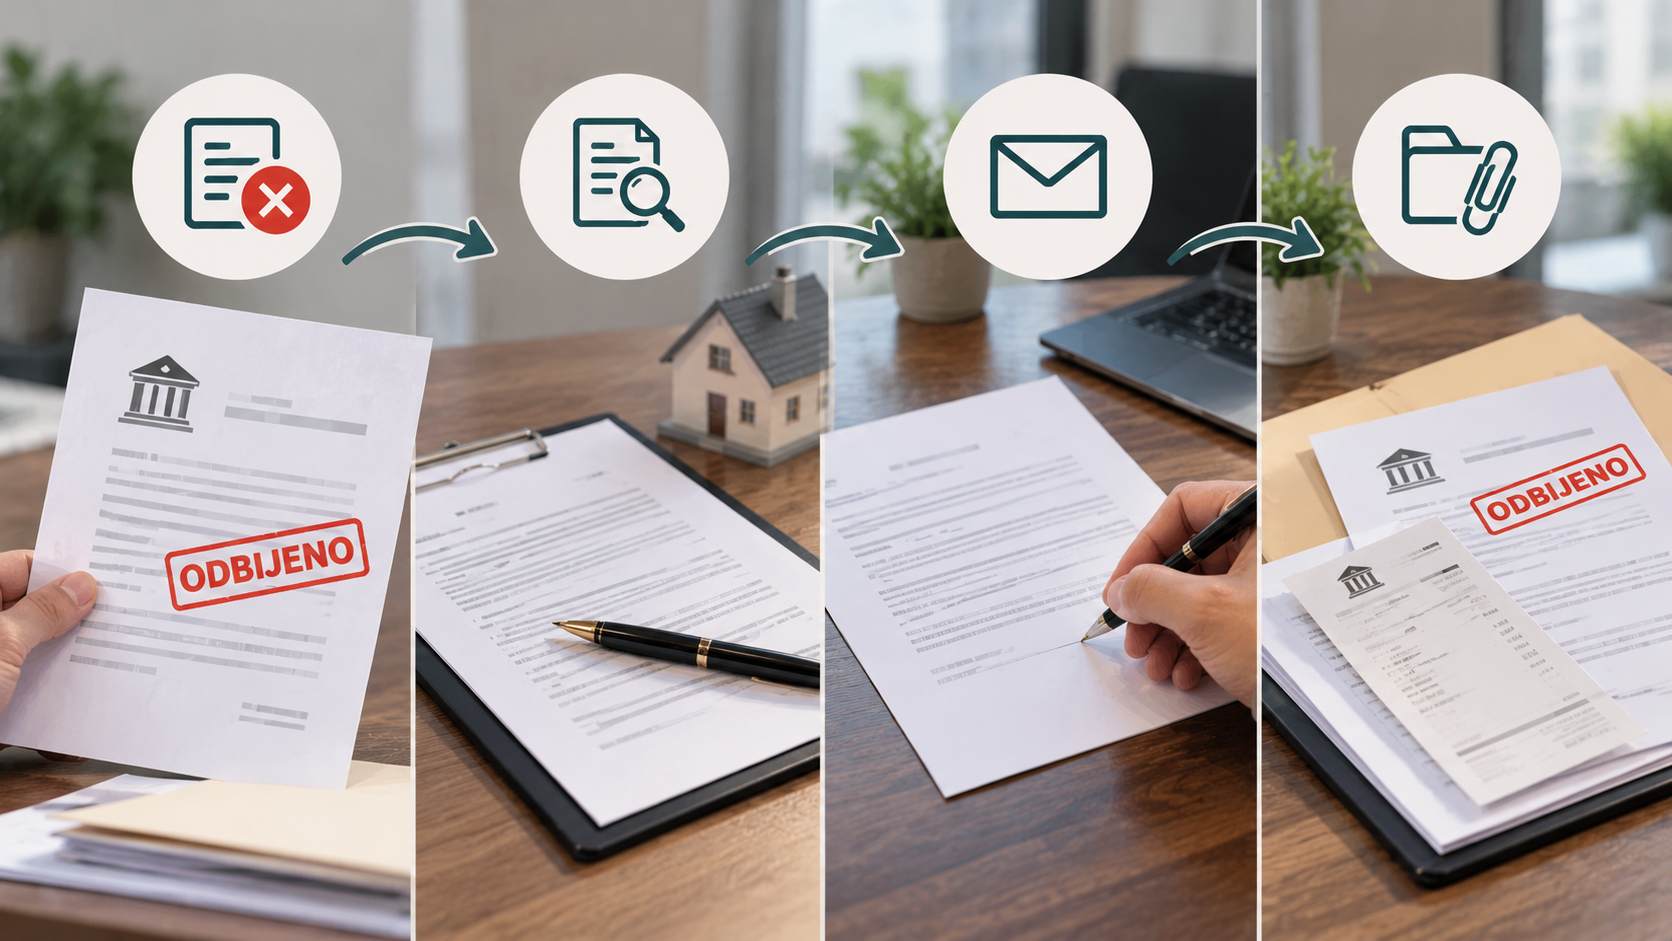
Prvo je potrebno pribaviti pisani dokaz o odluci banke. Usmeno obaveštenje savetnika nije jednako dokumentu kojim kupac potvrđuje da je zahtev odbijen.
Zatim se upoređuju datum podnošenja zahteva, rokovi iz predugovora i odredbe o finansiranju kupovine.
Ako ugovor predviđa povraćaj novca nakon odbijanja kredita, kupac prodavcu dostavlja pisani zahtev i dokaz o ispunjenosti ugovorenih uslova.
Kada takva odredba ne postoji, korisno je prethodno utvrditi pravni osnov povraćaja. On može proizlaziti iz prirode uplaćenog novca, nepunovažnosti predugovora, odgovornosti prodavca ili drugih okolnosti.
Primer pisanog zahteva za povraćaj novca
Sledeći tekst predstavlja primer za situaciju u kojoj predugovor sadrži valjanu odredbu o povraćaju novca nakon odbijanja kredita.
Predmet: Zahtev za povraćaj uplaćenog iznosa po predugovoru o kupoprodaji nepokretnosti
Poštovani,
Dana [datum] zaključili smo predugovor o kupoprodaji stana na adresi [adresa], kojim je predviđeno da deo kupoprodajne cene isplatim sredstvima stambenog kredita.
Na osnovu navedenog predugovora uplatio sam Vam iznos od [iznos] evra u dinarskoj protivvrednosti.
Banka [naziv banke] odbila je moj zahtev za stambeni kredit dana [datum], o čemu dostavljam pisanu potvrdu.
S obzirom na to da je članom [broj člana] predugovora predviđen povraćaj uplaćenog iznosa u slučaju odbijanja kredita, molim da izvršite povraćaj iznosa od [iznos] na račun [broj računa], u roku utvrđenom predugovorom.
Uz zahtev dostavljam odluku banke i dokaz o izvršenoj uplati.
S poštovanjem,
[Ime i prezime] [Datum]
Za predmet u kojem predugovor ne sadrži pomenutu odredbu, zahtev treba prilagoditi stvarnom pravnom osnovu. Ne bi bilo ispravno navesti nepostojeće ugovorno pravo na povraćaj.
Prodavac odbija da vrati kaparu, koji dokazi su važni?
- Predugovor, uključujući sve anekse i izmene.
- Potvrda o uplati novca ili priznanica koju je prodavac potpisao.
- Pisani odgovor banke o odbijanju stambenog kredita.
- Dokazi o blagovremenom podnošenju zahteva i dostavljanju dokumentacije.
- Prepiska sa prodavcem o rokovima, finansiranju i mogućem raskidu.
- Dokumentacija o pravnom statusu stana, ako je odbijanje kredita povezano sa nepokretnošću.
Posebnu pažnju zaslužuje dokaz o isplati. Ako je kupac novac predao u gotovini bez priznanice, dokazivanje iznosa i svrhe uplate postaje teže.
Pre pokretanja parnice moguće je pokušati sporazumno rešavanje spora. Ako prodavac odbija povraćaj uprkos postojanju pravnog osnova, advokat na osnovu dokumentacije može proceniti odgovarajući zahtev i sudski postupak.
Ne postoji jedno pravilo prema kojem se kapara mora vratiti u roku od osam ili petnaest dana od odbijanja kredita. Rok može biti ugovoren, a kada nije, primenjuju se odgovarajuća zakonska pravila u zavisnosti od osnova povraćaja.
View this post on Instagram
Da li prodavac sme da zadrži deo kapare zbog izgubljenog vremena?
Prodavac može smatrati da je pretrpeo štetu zato što je stan nekoliko nedelja držao van tržišta. Možda je odbio druge zainteresovane kupce ili je i sam računao na novac od prodaje.
Međutim, nezadovoljstvo zbog neuspešne kupoprodaje nije samo po sebi pravni osnov za zadržavanje dela uplate.
Ako novac treba vratiti jer predstavlja avans čiji se osnov nije ostvario, prodavac ne može jednostrano odrediti da zadrži, na primer, 2.000 evra za izgubljeno vreme bez odgovarajućeg pravnog osnova.
Drugačije je kada postoji punovažno ugovoreno pravo na zadržavanje kapare ili osnov za naknadu štete. Tada se primenjuju ugovorna i zakonska pravila, a eventualna šteta mora se utvrditi prema okolnostima slučaja.
Sud prema članu 80 Zakona o obligacionim odnosima na zahtev zainteresovane strane ima ovlašćenje da smanji preterano veliku kaparu. Ni to ne znači da svako zadržavanje kapare automatski podleže umanjenju.
Primer povraćaja kapare od 10.000 evra
Kupac i prodavac dogovorili su cenu stana od 100.000 evra. Kupac je uplatio 10.000 evra, a preostalih 90.000 evra trebalo je da finansira kreditom.
Razmotrimo tri moguća ishoda.
- Prvi primer. Predugovor izričito predviđa da se svih 10.000 evra vraća ako banka odbije kredit, pod uslovom da je kupac uredno podneo zahtev. Banka odbija kredit, a kupac dostavlja ugovoreni dokaz. Prodavac je dužan da postupi prema valjanoj ugovornoj odredbi i vrati novac.
- Drugi primer. Predugovor ne sadrži klauzulu o odbijanju kredita, ali sud nakon analize njegovog sadržaja utvrđuje da uplaćenih 10.000 evra predstavlja deo kupoprodajne cene, a ne kaparu sa posledicama koje prodavac navodi. Ako se osnov uplate nije ostvario, kupac ima pravo na povraćaj prema odgovarajućim pravilima.
- Treći primer. Strane su punovažno ugovorile kaparu sa odgovarajućim posledicama neispunjenja, kupac je preuzeo obavezu da obezbedi novac bez posebnog uslova o odobrenju kredita, a za neispunjenje je odgovoran kupac. Prodavac tada može imati zakonski osnov da zadrži kaparu.
Činjenica da je u svim primerima banka odbila kredit nije dovoljna za isti pravni rezultat. Presudne su ugovorene obaveze i stvarna priroda uplaćenog novca.
Predugovor treba da zaštiti i kupca i prodavca
Za kupca koji planira stambeni kredit najrizičnije je da uplati veliki iznos, a da predugovor ne objašnjava posledice odbijanja finansiranja.
Prodavcu, s druge strane, odgovara da zna do kog datuma kupac mora da dobije odluku banke i koliko dugo je obavezan da čeka završetak kupoprodaje.
Zato u predugovoru treba jasno urediti iznos i pravnu prirodu prve uplate, rok za odobrenje kredita, posledice negativne odluke banke i rok povraćaja novca kada za to postoji ugovoreni osnov.
Posebno je korisno unapred urediti slučaj kada banka odbije kredit zbog problema sa dokumentacijom stana, jer tada odgovornost ne mora biti na kupcu.
Prodavac ne mora u svakom slučaju da vrati kaparu nakon odbijanja stambenog kredita, ali nema ni automatsko pravo da je zadrži. Kupac treba da zna da je sudska praksa već potvrdila pravo na povraćaj iznosa koji su u predugovoru bili nazvani kaparom, a po svojoj pravnoj prirodi predstavljali deo kupoprodajne cene.
Pre isplate novca i potvrđivanja predugovora kod javnog beležnika, obe strane treba da imaju jasno napisane uslove pod kojima će kupoprodaja biti završena ili raskinuta. Kod značajnih iznosa i sporne dokumentacije, pravna provera pre potpisa daleko je jeftinija od dugotrajnog sudskog postupka.